

گسترش فینتک در ایران، ساختار سنتی معاملات را تغییر داده و مبادله داراییهای فیزیکی را به بسترهای دیجیتال کشانده است. امروز، سامانههای نرمافزاری جایگزین مراجعات حضوری شدهاند و امکان خریدهای خرد، نگهداری امن در خزانههای بانکی و تبادل لحظهای را فراهم کردهاند. نقشه بازار معاملات آنلاین در ایران اکنون شامل پلتفرمهای متعددی است که هر کدام با مدلهای درآمدی و خدمات متمایز، بخش خاصی از نیازهای معاملهگران را پوشش میدهند. این گزارش به بررسی دقیق بازیگران اصلی این اکوسیستم، ساختار کارمزدها و تفاوت سرویسهای اصلی آنها میپردازد.
گذار از بازارهای سنتی به فینتک؛ تغییر در رفتار مصرفکننده
در دهههای گذشته، مبادلات داراییهای سرمایهای مستلزم حضور در بازارهای فیزیکی، صرف زمان طولانی و پذیرش ریسکهای امنیتی بود. توسعه زیرساختهای فناوری اطلاعات و اقتصاد دیجیتال، این رویه را بهطور کامل دگرگون کرده است. پلتفرمهای معاملاتی با اتصال به درگاههای بانکی و استفاده از رابطهای برنامهنویسی کاربردی، توانستهاند مفهوم نقدشوندگی در بازارهای سنتی را بازتعریف کنند.
در این مدل جدید، محدودیتهای زمانی و مکانی بیمعنا شدهاند. کاربران میتوانند در هر ساعت از شبانهروز، بر اساس قیمتهای جهانی و نرخ مرجعهای داخلی، اقدام به انجام معامله کنند. این گذار، تنها یک تغییر ساده در ابزار مبادله نیست، بلکه تغییر بنیادین در ساختار اقتصاد خرد است. بازارهای سنتی معمولا با محدودیتهایی نظیر عدم تقارن اطلاعاتی، هزینههای مبادلاتی مبهم و ریسکهای نگهداری فیزیکی مواجه بودند.
ورود کسبوکارهای مبتنی بر فناوری، شفافیت در کشف قیمت را بهشدت افزایش داده. ایجاد فضایی رقابتی میان سرویسدهندگان مختلف، منجر به نوآوریهای مداوم در ارائه خدمات شده؛ به گونهای که امروز پلتفرمها صرفا واسطهای برای خرید و فروش نیستند، بلکه به ارائهدهندگان خدمات مالی ترکیبی تبدیل شدهاند.
ساختار و مکانیسم عملکرد پلتفرمهای معاملات دیجیتال
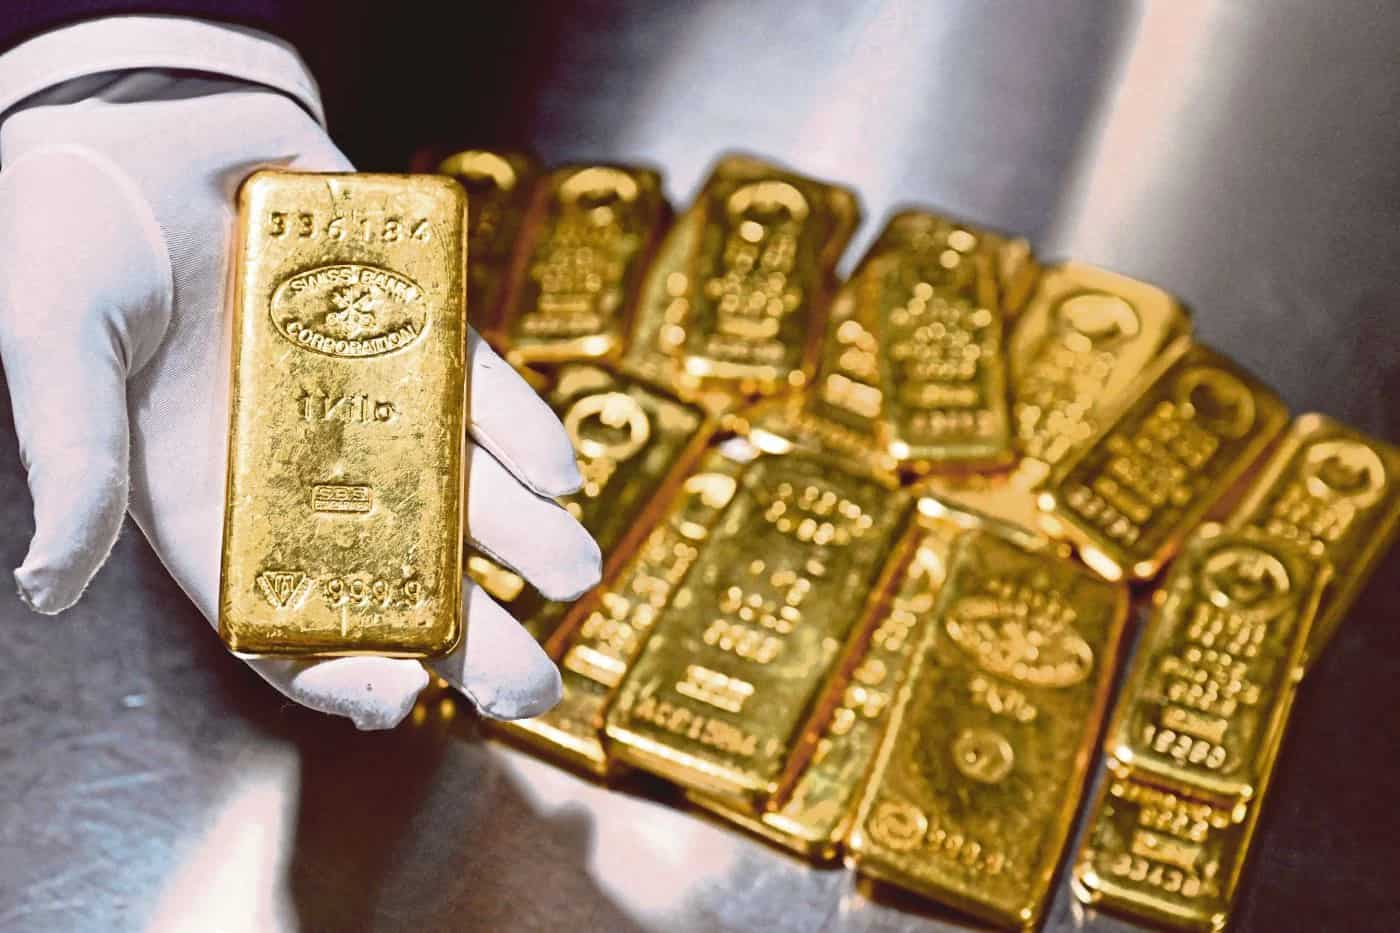
ساختار عملیاتی این سامانهها بر پایه دیجیتالی کردن داراییهای فیزیکی بنا شده. در این مکانیزم، پلتفرمها دارایی فیزیکی با عیار استاندارد و کدهای رهگیری معتبر را از بنکداران تامین میکنند. این داراییها سپس در خزانههای امن بانکی یا صندوقهای امانات مورد تایید، سپردهگذاری و پلمپ میشوند.
پس از ذخیرهسازی، معادل وزن این دارایی در سیستم نرمافزاری پلتفرم به واحدهای دیجیتال خرد تبدیل شده و در دسترس کاربران قرار میگیرد. این فرآیند نرمافزاری به کاربران اجازه میدهد که بهجای نیاز به سرمایه کلان برای خرید چند کیلو طلا، دارایی مورد نظر خود را در مقیاسهای بسیار کوچک در حد میلیگرم (سوت) خریداری کنند.
هر کاربری که در این سیستمها موجودی دیجیتال دارد، در واقع مالک بخشی از دارایی فیزیکی موجود در خزانه است. مهمترین اصل در این ساختار عملیاتی، تطابق دقیق و لحظهای میان موجودی دیجیتال کاربران و موجودی فیزیکی انبارها است. حسابرسیهای منظم مانع از بروز پدیدههایی مانند خالیفروشی شده و تضمین میکند که دارایی موهومی در پلتفرم خلق نگردد.
معرفی بازیگران کلیدی و تفاوتهای استراتژیک آنها
اکوسیستم معاملات آنلاین در ایران میزبان پلتفرمهای متعددی است که هر یک مسیر توسعه متفاوتی را در پیش گرفتهاند. در ادامه عملکرد و ساختار خدمات چهار بازیگر شناختهشده این بازار را بررسی میکنیم.
والگلد؛ رویکرد اعتباری و خرید اقساطی
یکی از پلتفرمهای فعال در این حوزه، وال گلد است که مدل کسبوکار خود را بر توسعه ابزارهای مالی و اعتباری متمرکز کرده. بررسی خدمات این پلتفرم نشان میدهد که تمرکز آن فراتر از تبادلات ساده، به سمت ادغام داراییها با تسهیلات بانکی و راهکارهای خرید قسطی حرکت کرده است.
کاربران در این سامانه میتوانند با استفاده از مکانیزمهای تعریفشده، بدون نیاز به پرداخت یکجا و کامل ارزش دارای، اقدام به خرید اقساطی کنند. این ویژگی، امکان برنامهریزی مالی را در بازههای زمانی سهماهه تا یکساله برای افراد فراهم میسازد. از سوی دیگر، داراییهای خریداریشده در خزانههای معتبری نظیر بانک کارگشایی نگهداری میشوند که این امر زیرساختهای مدیریت ریسک سامانه را ارتقا داده است.
مفهوم وامدهی با وثیقهگذاری دارایی (لندتک) نیز در این سامانه پیادهسازی شده. در این مکانیزم، معاملهگرانی که در حساب کاربری خود موجودی دارند، میتوانند بدون نیاز به فروش آن و از دست دادن اصل سرمایه، دارایی خود را وثیقه قرار داده و تسهیلات اعتباری دریافت کنند.
طلاسی؛ توسعه راهکارهای دانشبنیان و وثیقهگذاری دارایی
در بخش دیگری از بازار، سامانه طلاسی با اتکا بر زیرساختهای فناوری و تمرکز بر مجوزهای رسمی، موقعیت خود را بهعنوان یک شرکت دانشبنیان در این اکوسیستم تثبیت کرده است. این پلتفرم با رویکرد کاهش هزینههای جانبی، استراتژی عدم دریافت کارمزد برای واریز و برداشت وجه ریالی را اتخاذ کرده. این سیاست تاثیر مستقیمی بر بهینهسازی هزینههای تراکنش و جابهجایی نقدینگی کاربران دارد.
یکی از تفاوتهای قابلتوجه در سرویسهای این سامانه، ایجاد شبکهای برای وثیقهگذاری جهت دریافت اعتبار خرید کالا است. با همکاری ارائهدهندگان خدمات اعتباری و پلتفرمهای متنوع لندتک ازجمله ازکیوام و دیجیپی، کاربران میتوانند موجودی حساب خود را در پلتفرم وثیقه کرده و اعتبار خرید کالا دریافت کنند.
در این حالت، دارایی تا زمان پرداخت کامل اقساط نزد پلتفرم به امانت میماند و با پرداخت همه اقساط، کاربر امکان دسترسی به دارایی را پیدا میکند تا نسبت به تحویل فیزیکی، فروش یا نگهداری آن تصمیمگیری کند. امکان تحویل فیزیکی بدون قید و شرط و اعتبارسنجی دارایی در لحظه تحویل، از دیگر اجزای مدل عملیاتی این پلتفرم محسوب میشود.
میلی؛ مقیاسپذیری شبکه تحویل و خرد کردن دارایی
میلی استراتژی خود را بر پایه فراگیری مالی، کاهش آستانه ورود به بازار و توسعه شبکههای لجستیک و فیزیکی بنا کرده است. نام این پلتفرم از واحد معاملاتی آن یعنی «میلیگرم» وام گرفته شده که به معاملهگران اجازه میدهد تراکنشهای خود را در مقیاسهای بسیار خرد انجام دهند.
این استراتژی منجر به جذب پایگاه کاربری گستردهای شده و آمارهای ارائهشده نشاندهنده حجم بالای کاربران فعال و گردش معاملاتی در مقیاسهای کلان است. تفاوت عمده این پلتفرم با سایر رقبا، توسعه زیرساختهای لجستیکی در سراسر کشور است. ایجاد بیش از دهها شعبه تحویل فیزیکی در استانها و شهرهای مختلف، دسترسی کاربران شهرستانها را به دارایی فیزیکی خود به شدت تسهیل کرده.
مدل درآمدی این سامانه بر پایه یک کارمزد ثابت نیم درصدی و کاملا شفاف استوار است. همچنین ساختار پلتفرم به گونهای طراحی شده که امکان توثیق، تبادل موجودی میان حسابها و دریافت فیزیکی دارایی در قالب قطعات استاندارد شرکتی همراه با فاکتورهای رسمی بهسادگی صورت پذیرد.
همراه گلد؛ حذف کارمزد مستقیم و تنوع سبد محصولات
در نقطه مقابل مدلهای مبتنی بر کارمزد ثابت، همراه گلد مدل درآمدی مبتنی بر اسپرد یا اختلاف نرخ خرید و فروش را پیادهسازی کرده است. در این ساختار، هیچ کارمزد مستقیمی بهعنوان هزینه معامله از کاربر کسر نمیشود، بلکه پلتفرم جریان درآمدی خود را از تفاوت اندک میان نرخ عرضه و تقاضا تامین میکند.
این اختلاف قیمتی عموما در بازههای ساعات اداری بازار در حداقل ممکن حفظ میشود. این رویکرد، فرآیند محاسبات مالی را برای معاملهگرانی که تراکنشهای روزانه متعددی انجام میدهند، سادهتر و شفافتر میکند. اما ویژگی بارز دیگر این پلتفرم، تنوع گسترده در سبد محصولات فیزیکی قابل ارائه است.
در حالی که تمرکز بخش عمدهای از پلتفرمها صرفا روی موجودی آبشده است، این سامانه امکان تبادل و دریافت فیزیکی محصولات متنوعتری از جمله مسکوکات بانکی، سکههای پارسیان در اوزان مختلف و شمشهای استاندارد شرکتی را فراهم کرده. این تنوع دارایی، دایره وسیعتری از نیازهای معاملاتی افراد را پوشش داده و سیستم تحویل حضوری و روشهای ارسال امن نیز این تنوع فیزیکی را پشتیبانی میکند.
تحلیل تفاوت سرویسها و ارزش افزوده پلتفرمهای آنلاین طلا برای کاربران
اگرچه هسته اصلی خدمات (خرید و فروش آنلاین طلای آبشده) در تمامی بازیگران مورد بررسی یکسان به نظر میرسد، اما تمرکز هر مجموعه بر ایجاد ارزشهای افزوده متفاوت، تنوع بسیار بالایی در این بازار ایجاد کرده است. موارد زیر از مهمترین نقاط تمایز در میان این پلتفرمها بهشمار میروند:
- معماری لجستیک و تحویل فیزیکی: شیوه رساندن دارایی به دست مشتری در این اکوسیستم متفاوت است. برخی از سامانهها استقرار شبکهای از نمایندگیها را در چندین استان کشور توسعه دادهاند تا مراجعات حضوری و فرآیند دریافت سرعت گیرد. در مقابل، دستهای دیگر با تمرکز بر مراکز لجستیک متمرکز و استفاده از سیستمهای ارسال بیمهشده، دریافت غیرحضوری را تقویت کردهاند.
- ادغام با لندتکها و ارائه تسهیلات: پیوند داراییهای دیجیتال با شبکههای اعتباردهی، یکی از پیشرفتهترین خدمات این اکوسیستم است. قابلیت مسدودسازی دارایی در پلتفرم بهعنوان وثیقه و دریافت وام از سامانههای اعتبار نقدی، به کاربران امکان میدهد بدون فروش دارایی خود، نیازهای مالی کوتاهمدت را برطرف سازند.
- تنوع کلاسهای دارایی فیزیکی: ارائه محصولاتی فراتر از موجودی خام اولیه و ورود به بازار مسکوکات رسمی و شمشهای بستهبندی شده، گزینههای متنوعتری را برای افراد فراهم میکند. این ویژگی خصوصا برای کاربرانی که هدفشان کادو دادن یا نگهداری طلای فیزیکی در قالبهای رسمی است، جذابیت بالایی دارد.
- کاهش آستانه ورود به بازار: کم کردن حداقل حجم مجاز برای انجام یک تراکنش، یکی از محرکهای اصلی جذب مخاطبان جدید به این بازار بوده است. بهینهسازی زیرساختهای نرمافزاری برای پذیرش تراکنشهایی در حد یک میلیگرم، بهمعنای دموکراتیزه کردن دسترسی به ابزارهای مالی برای تمامی اقشار جامعه است.
چارچوبهای قانونی، امنیت و مدیریت ریسک در پلتفرمهای طلای آنلاین
پایداری و تداوم فعالیت هر سامانه معاملاتی، در گرو رعایت دقیق الزامات قانونی و ایجاد مکانیزمهای سختگیرانه برای مدیریت ریسک است. ورود سرمایههای مردمی به بسترهای دیجیتال، نظارت نهادهای رگولاتوری را افزایش داده. بازیگران استاندارد این اکوسیستم برای تضمین سلامت عملیات خود، ملزم به طی کردن فرآیندهای پیچیده قانونی هستند که شامل این موارد میشود:
- اخذ پروانه کسب تخصصی سامانههای معاملات آنلاین از نهادهایی نظیر اتحادیه کشوری صنف کسبوکارهای مجازی.
- دریافت نماد اعتماد الکترونیکی (اینماد) از مرکز توسعه تجارت الکترونیکی وزارت صمت که هویت حقوقی پلتفرم را تایید میکند.
- عضویت فعال در سازمان نظام صنفی رایانهای کشور و رعایت پروتکلهای مصوب امنیت سایبری و رمزنگاری اطلاعات.
- پیادهسازی الگوریتمهای احراز هویت مشتری و قوانین مبارزه با پولشویی برای شفافیت تراکنشهای بانکی.
از دیدگاه ریسکهای عملیاتی و فیزیکی، ذخیرهسازی داراییهای پشتیبان در خزانههای بانکی معتبر یا صندوقهای امانات، اصلیترین لایه امنیتی پلتفرمها ارزیابی میشود. این مکانیزم سختگیرانه تضمین میکند که به ازای هر واحد دیجیتالی که در کیف پول کاربران نمایش داده میشود، معادل فیزیکی آن با عیار دقیق و استاندارد در محیطی کاملا ایزوله و تحت حفاظت فیزیکی قرار دارد.
سخن نهایی
بررسی دقیق ساختارها، مکانیزمهای تسویه و تفاوتهای موجود میان پلتفرمهای اصلی بازار طلای آبشده آنلاین نشان میدهد که رقابت در این بخش، از مرحله رفع نیازهای اولیه عبور کرده و وارد فاز بلوغ، ارائه خدمات مالی ترکیبی و توسعه زیرساختهای اعتباردهی شده است.
کاربران امروزی با توجه به نیازهای اختصاصی خود، اعم از دریافت فوری دارایی فیزیکی در شهرستانها، تمایل به استفاده از تسهیلات اعتباری، اهمیت مدل کارمزدها یا علاقه به سبد محصولات متنوع، قدرت انتخاب بالایی از میان پلتفرمهای تخصصی دارند. این سطح از تنوع و رقابت کیفی میان پلتفرمها، نویدبخش رشد سریعتر اقتصاد دیجیتال و ارتقای استانداردها در بازارهای مالی کشور خواهد بود.